扫描下载APP
其它方式登录
文章探讨历史题材微短剧的兴起现象,分析《持械入宋》《冒姓琅琊》《砚边青梅》等作品如何以严谨考据、知识密度和时代逻辑吸引观众,推动从‘刷剧’到‘读史’的转变,揭示历史短剧通过智识满足感、情感共鸣与轻量形式激活大众历史兴趣,并强调创作需兼顾艺术虚构与史实依据。
Block三季度总毛利润增长22%,主要由Cash App消费贷款、Square商户支付及金融解决方案驱动,抵消了比特币生态毛利润腰斩的影响;调整后运营利润大增92%,但GAAP运营利润仅增5%;比特币业务收入高但毛利极低(不足3%),因主动降低交易费率,而公司自持比特币产生2.3亿美元账面收益。
Aerodrome作为Base链最大DEX,采用ve(3,3)模式将绝大部分交易费分给锁仓投票者,但因持续增发代币补贴流动性,导致持有人实际净收益长期为负;2026年10月与Velodrome合并后引入1.2倍收入上限机制,旨在改善每美元增发对应的收入回收率,但仍结构性维持约20%稀释,核心矛盾在于代币价值是否能从依赖增发转向可持续收入支撑。
文章指出手机AI Agent的发展瓶颈已从算力转向生态围墙,豆包SAEP协议引发拼多多、微信、淘宝、美团等151款主流App集体拒绝屏幕自动化权限,核心矛盾在于AI跨应用操作威胁超级App赖以生存的流量闭环与商业利益分配机制,平台担忧用户时长流失、交易链路绕过、数据泄露及合规风险,生态博弈正取代技术竞赛成为AI Agent下半场的主战场。
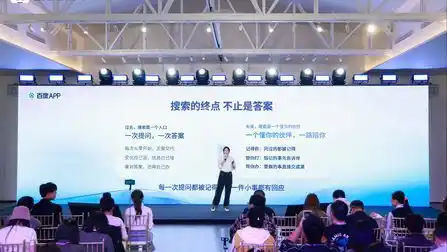
百度App通过搜索实现递归自我进化,将传统搜索从提供链接升级为承接完整用户任务,围绕个性化、行动力与长程性构建AI助手能力,以搜索为入口整合信息、工具与服务,推动从答案交付到持续事务处理的转变,重新定义其在AI时代的价值。
文章分析中国Personal AI(个人智能体)赛道的爆发性竞争与深层矛盾,指出阿里、腾讯、字节、阶跃星辰、Today AI等各方基于自身生态优势采取不同路径,核心冲突在于AI作为新入口与超级App封闭生态之间的张力,本质是用户关系、服务调度权和交易收益的再分配问题。
Aave发布Aavenomics 3.0,重启AAVE代币回购与销毁机制,将协议收益转化为代币价值支撑;同步上线V4 Equities Hub,支持7只Coinbase代币化美股作为抵押品借入USDC,推动现实资产与去中心化金融融合,并在Q3实现营收与规模双增长。
Base Meme Summit 展示了 Base 生态的最新发展:TVL 超越 Solana 成第二大生态,股票 Meme(如苹果、英伟达、美光等代币化股票)成为核心新方向,社区聚焦热度退潮后的可持续运营。Jesse Pollak 强调减少对 Coinbase 上币的依赖,重视中文及亚洲原生 Meme 建设,并推出 Trencher Grants 和 GMGN Base 赛道等支持举措。
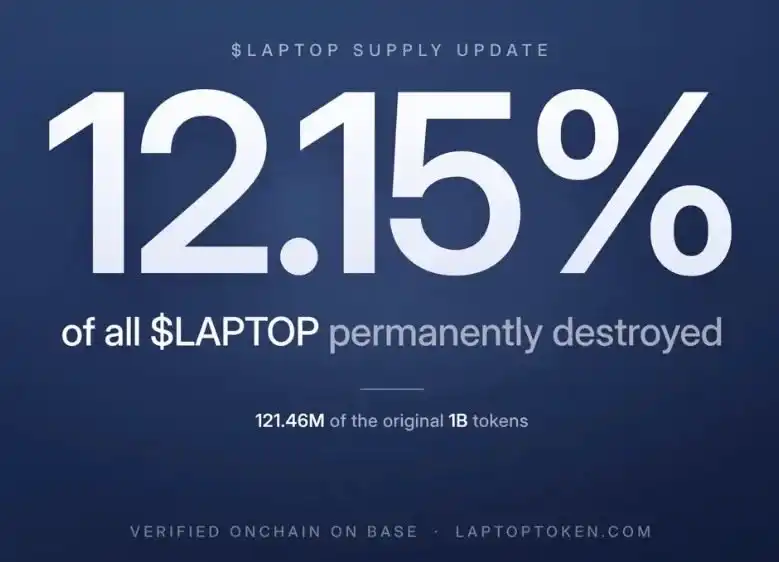
拜登之子亨特·拜登宣布在Base链上发行的代币LAPTOP完成首轮通缩销毁,销毁1.2146亿枚(占总量12.15%),主因诺贝尔和平奖结果触发预设的现实事件预测销毁机制,并合并未领空投一并销毁,凸显政治关联代币与外部事件挂钩的新型代币经济模型。
Aerodrome与Velodrome完成合并,推出新代币AERO并告别ve(3,3)模型,启用质押型sAERO和预测式奖励分配机制;排放与协议收入挂钩,引入动态费率与MEV税以提升收入;覆盖七条链以拓展生态,但当前收入高度集中于Base链。
文章探讨AI驱动的‘Vibe Coding’(氛围编程)热潮下,零代码/低代码开发使App制作门槛大幅降低,但大量新App涌现并未带来用户增长和商业成功;核心矛盾在于技术民主化后,产品定义、用户需求洞察、市场验证等商业能力成为关键瓶颈,而非开发能力。
2026年三季度AI应用市场呈现双主线发展格局:AI原生App用户达5.46亿,聚焦生活服务闭环;PC客户端与办公Agent爆发式增长,推动AI办公向跨端协同、全场景嵌入演进。三大入口(原生App、超级App内嵌、终端系统级助手)收敛,交付力成为核心增长驱动力。
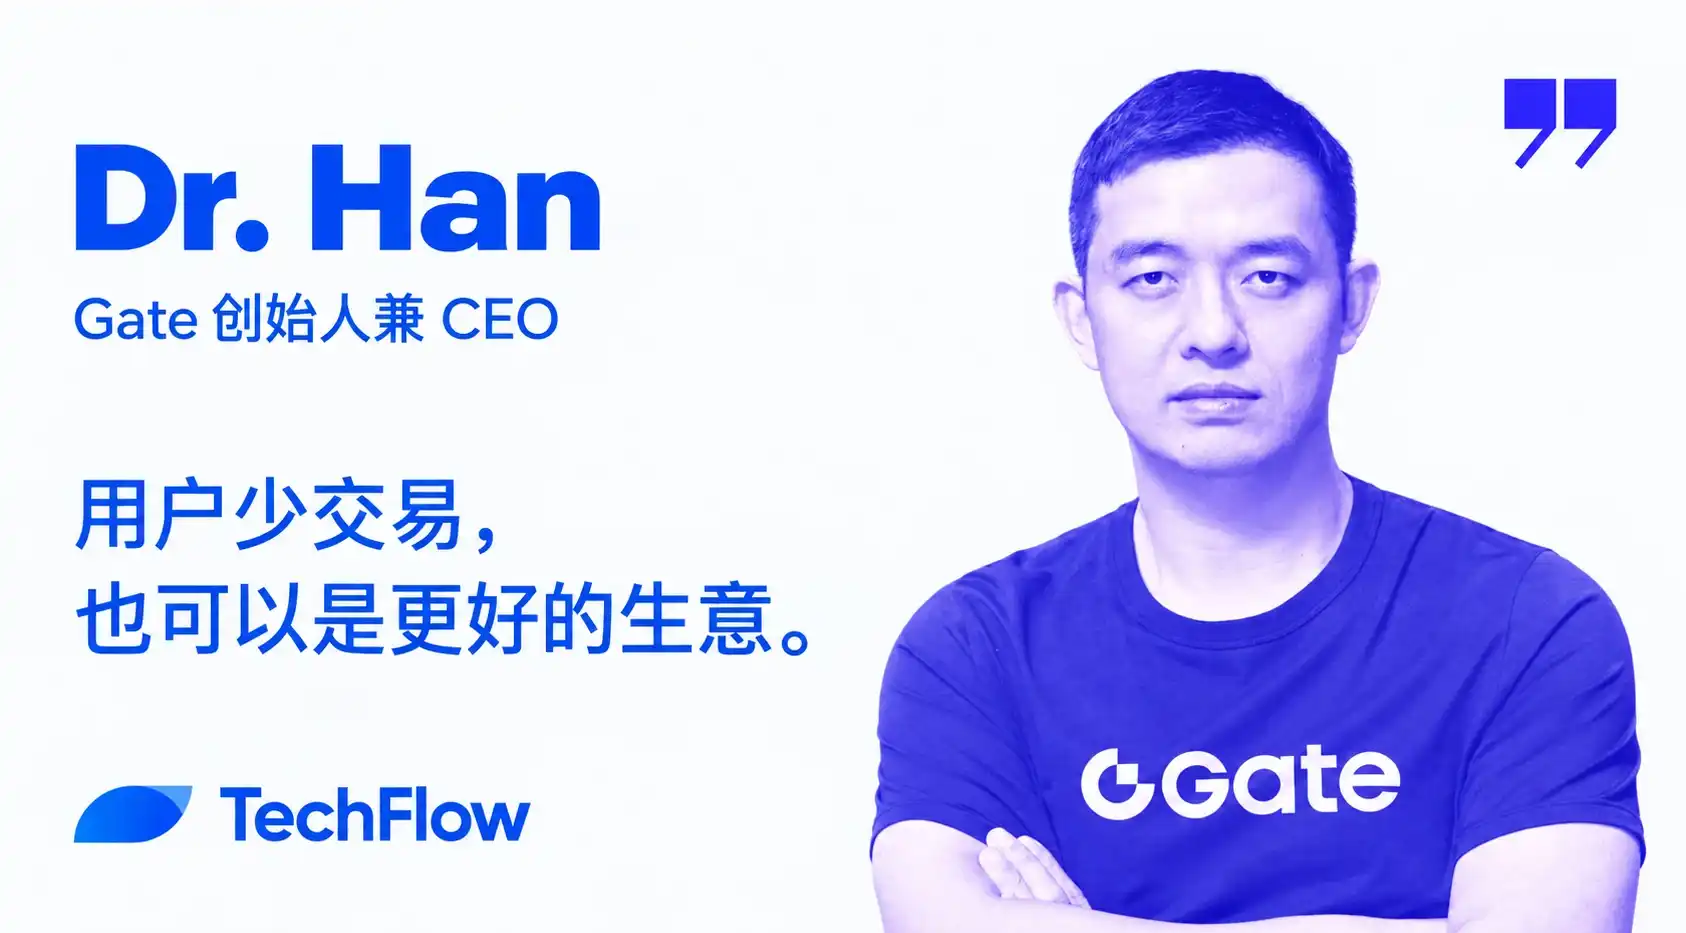
Gate创始人Dr. Han阐述公司从专注加密交易转向构建全能金融超级App的战略转型,推出Gate Money整合法币、股票、黄金、支付与资产管理功能,目标覆盖更广泛的日常用户群体,强调降低使用门槛、提升资产流动性与收益透明度,并计划逐步使支付及日常金融服务超越交易成为主要收入来源。
文章实测分析PropAMM(主动做市商)在Solana、Base、Monad链上的表现,发现其通过低成本频繁重新定价、按对手方差异化收费、对AMM套利等方式持续盈利,且为散户提供更紧报价;但存在诱骗性报价问题,用户实际成交价常劣于聚合器显示价。
字节跳动豆包手机助手试图成为能跨App自动操作的AI代理,但因微信、支付宝、淘宝等全部头部应用在30天授权公示期后集体拒绝开放接口而失败。根本原因并非技术不足,而是中国互联网超级App生态下的入口垄断、数据壁垒与合规风险三重结构性障碍,导致通用AI Agent难以落地。